한 줄 요약
하이브는 멀티레이블·글로벌 현지화·팬 플랫폼으로 BTS 의존도를 낮추려는 K팝 시총 1위 기업입니다.
BTS 완전체 컴백, 그 후 넉 달의 하이브
2026년 3월 20일, 방탄소년단(BTS)은 약 3년의 공백을 깨고 정규 5집 ‘아리랑’으로 완전체 컴백했습니다. 다음 날 광화문광장에서 열린 컴백 라이브에 인파가 몰렸고, 4월 9일 고양을 시작으로 34개 도시 79회 규모의 월드투어가 2027년까지 이어지는 중이에요 — K팝 역사상 최대 규모의 투어로 보도됐습니다. 컴백 전 증권가는 이 하나의 이벤트만으로 하이브의 2026년 매출이 4조 원대까지 뛸 수 있다고 내다봤어요.
그런데 흥미로운 지점이 있습니다. 바로 그 ‘BTS 효과’가, 하이브라는 기업이 지난 몇 년간 가장 벗어나고 싶어 한 대상이기도 하다는 것입니다. 하나의 슈퍼 IP에 회사 전체 실적이 출렁이는 구조 — 이 딜레마가 하이브의 거의 모든 전략을 설명합니다.
한 팀에 흔들리는 실적, 그래서 멀티레이블
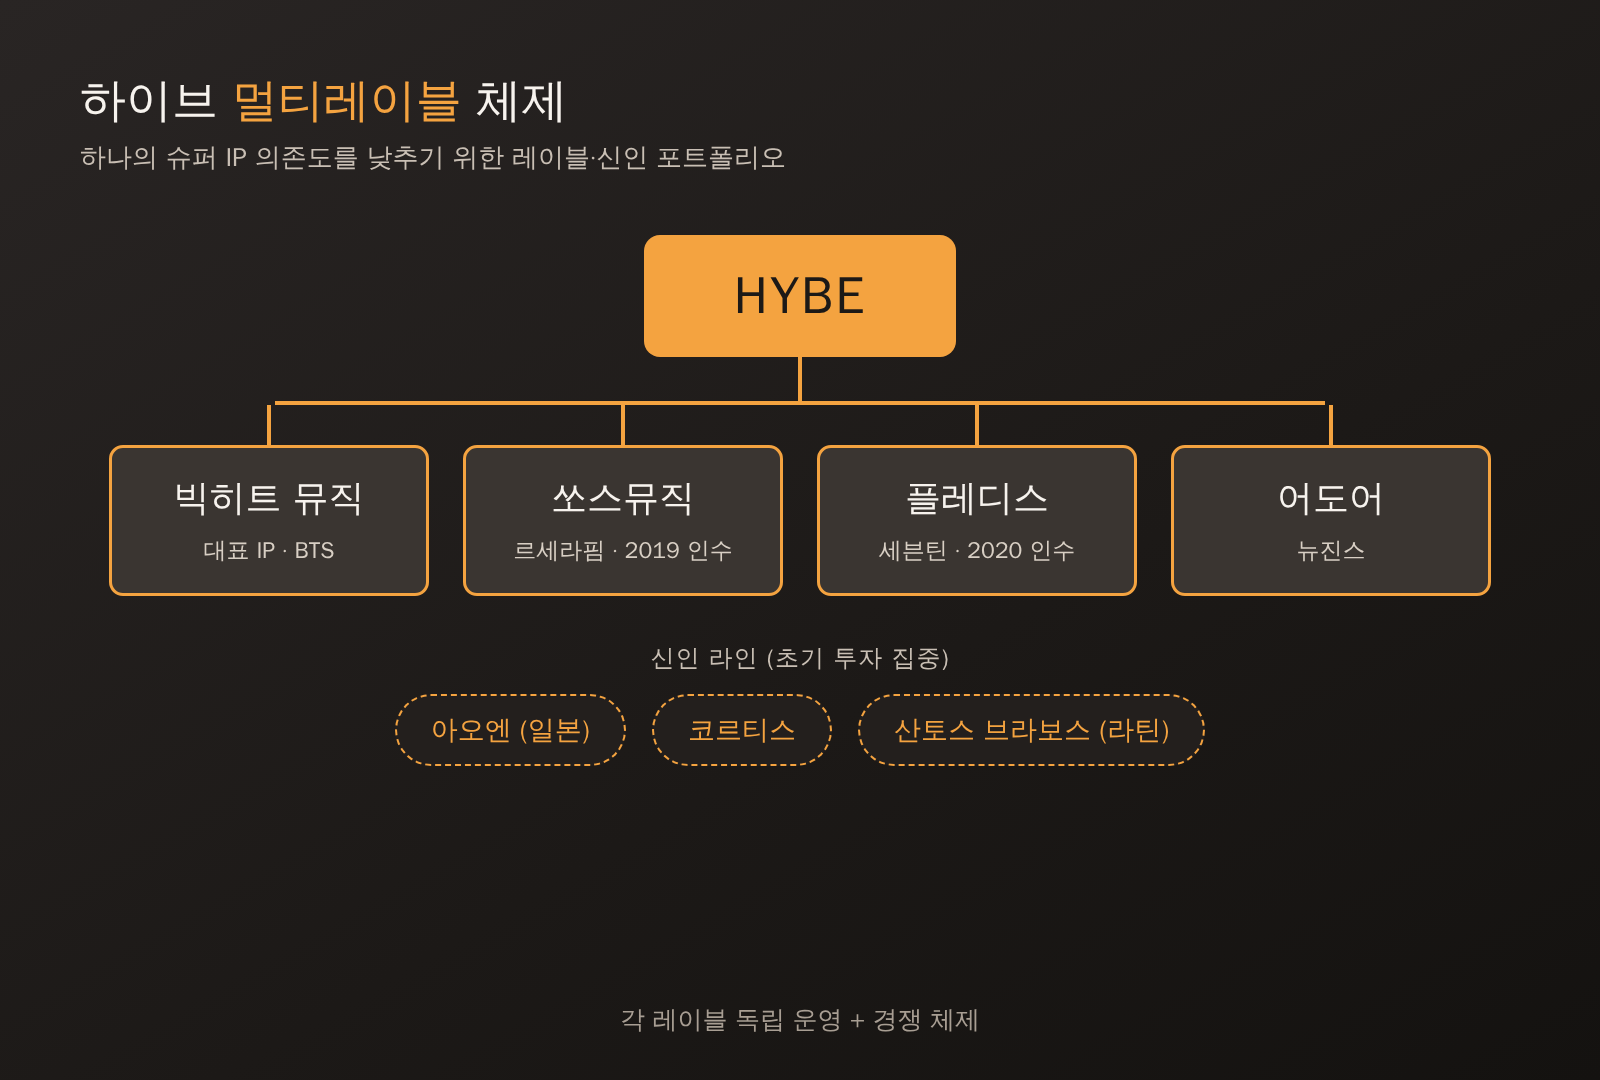
하이브의 2025년은 숫자만 보면 모순적입니다. 연결 기준 매출은 2조 6,499억 원으로 역대 최대(전년 대비 +17.5%)를 기록했지만, 영업이익은 499억 원으로 1년 만에 72.9% 급감했다고 보도됐어요. 아오엔·코르티스·산토스 브라보스 같은 신인을 한꺼번에 데뷔시키며 초기 투자비가 몰린 결과입니다.
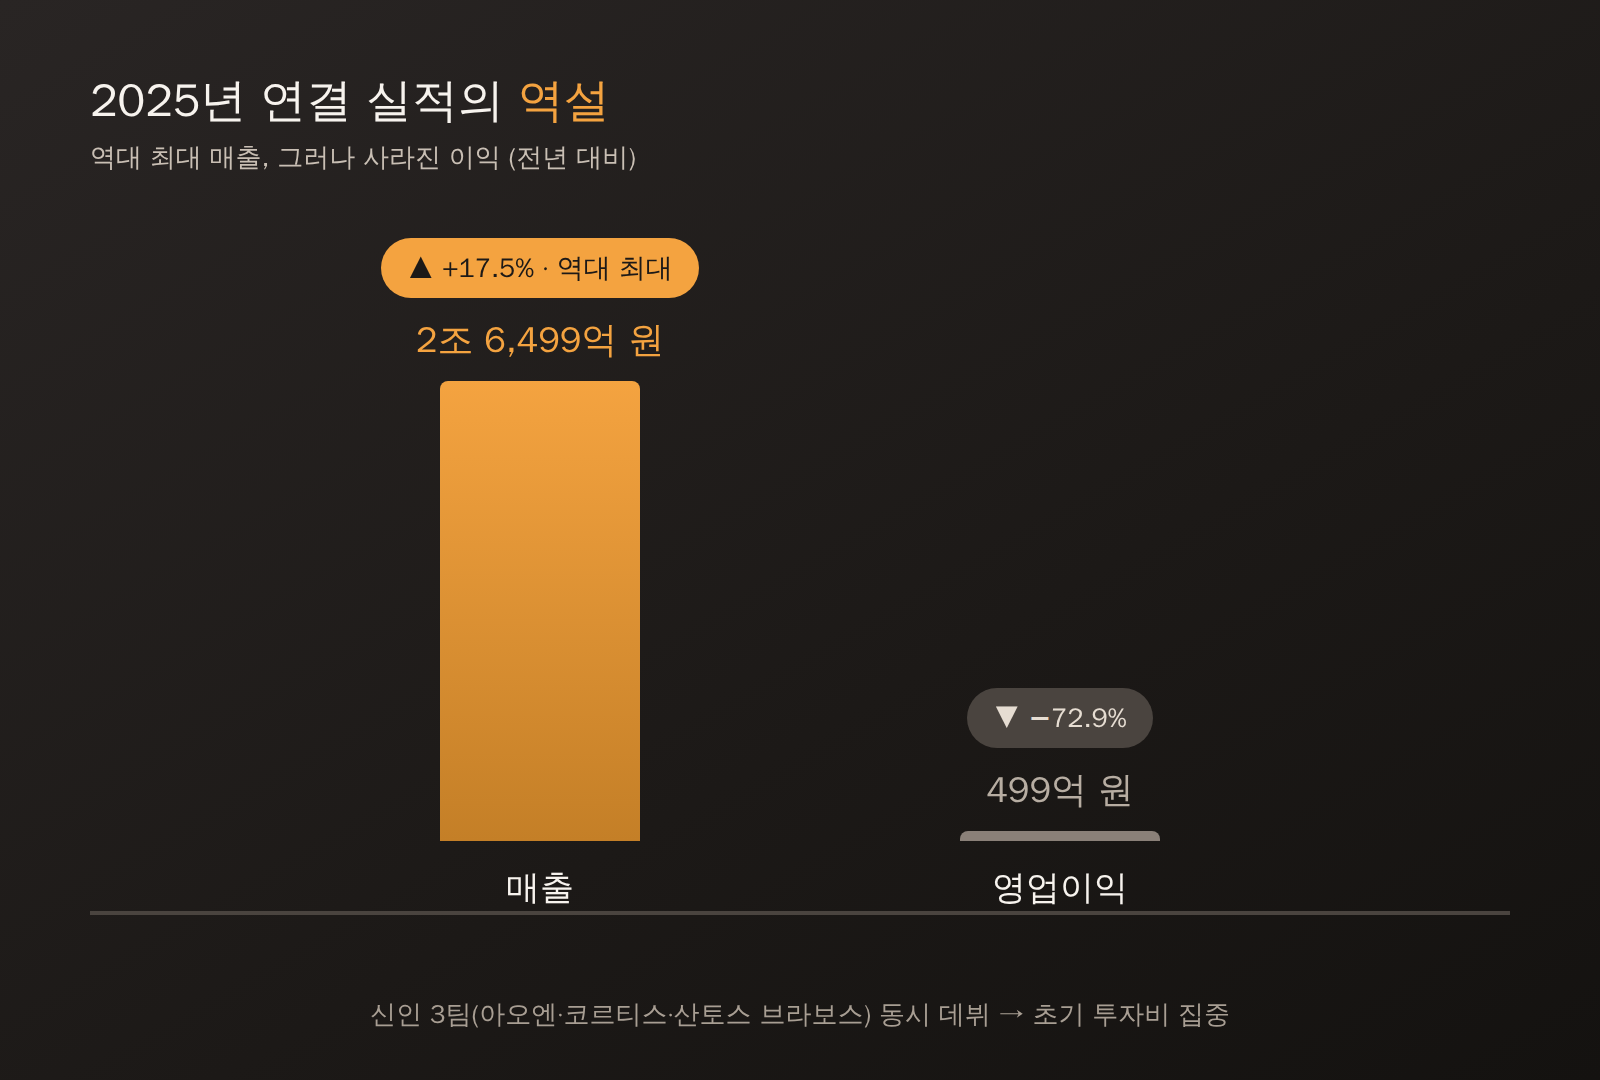
바로 이 대목이 하이브 전략의 출발점입니다. BTS 군 공백기 동안 실적이 흔들렸던 경험은, 회사가 왜 그토록 집요하게 ‘레이블 포트폴리오’를 늘려왔는지를 설명해요. 하이브는 2019년 쏘스뮤직(르세라핌), 2020년 플레디스(세븐틴)를 잇달아 인수하며 멀티레이블 체제를 세웠습니다. 각 레이블이 독립적으로 아티스트를 키우되, 서로 경쟁하고 협력하게 만들어 ‘슈퍼스타를 계속 만들어내는 시스템’을 지향한 것입니다. 하이브가 엔터 업계에서 차지하는 위상은 규모에서 먼저 드러납니다.
| 엔터 4사 | 시가총액(2025.10.23 기준) |
|---|---|
| 하이브 | 약 12조 166억 원 |
| SM엔터테인먼트 | 약 2조 7,744억 원 |
| JYP엔터테인먼트 | 약 2조 7,360억 원 |
| YG엔터테인먼트 | 약 1조 7,121억 원 |
나머지 3사를 합쳐도 하이브 하나에 못 미치는 격차라고 더벨이 집계했어요. 2024년 매출로 봐도 하이브(2조 2,557억 원)는 SM(9,897억 원)의 두 배를 넘었습니다.
‘아이돌’이 아니라 ‘K팝 시스템’을 수출하다
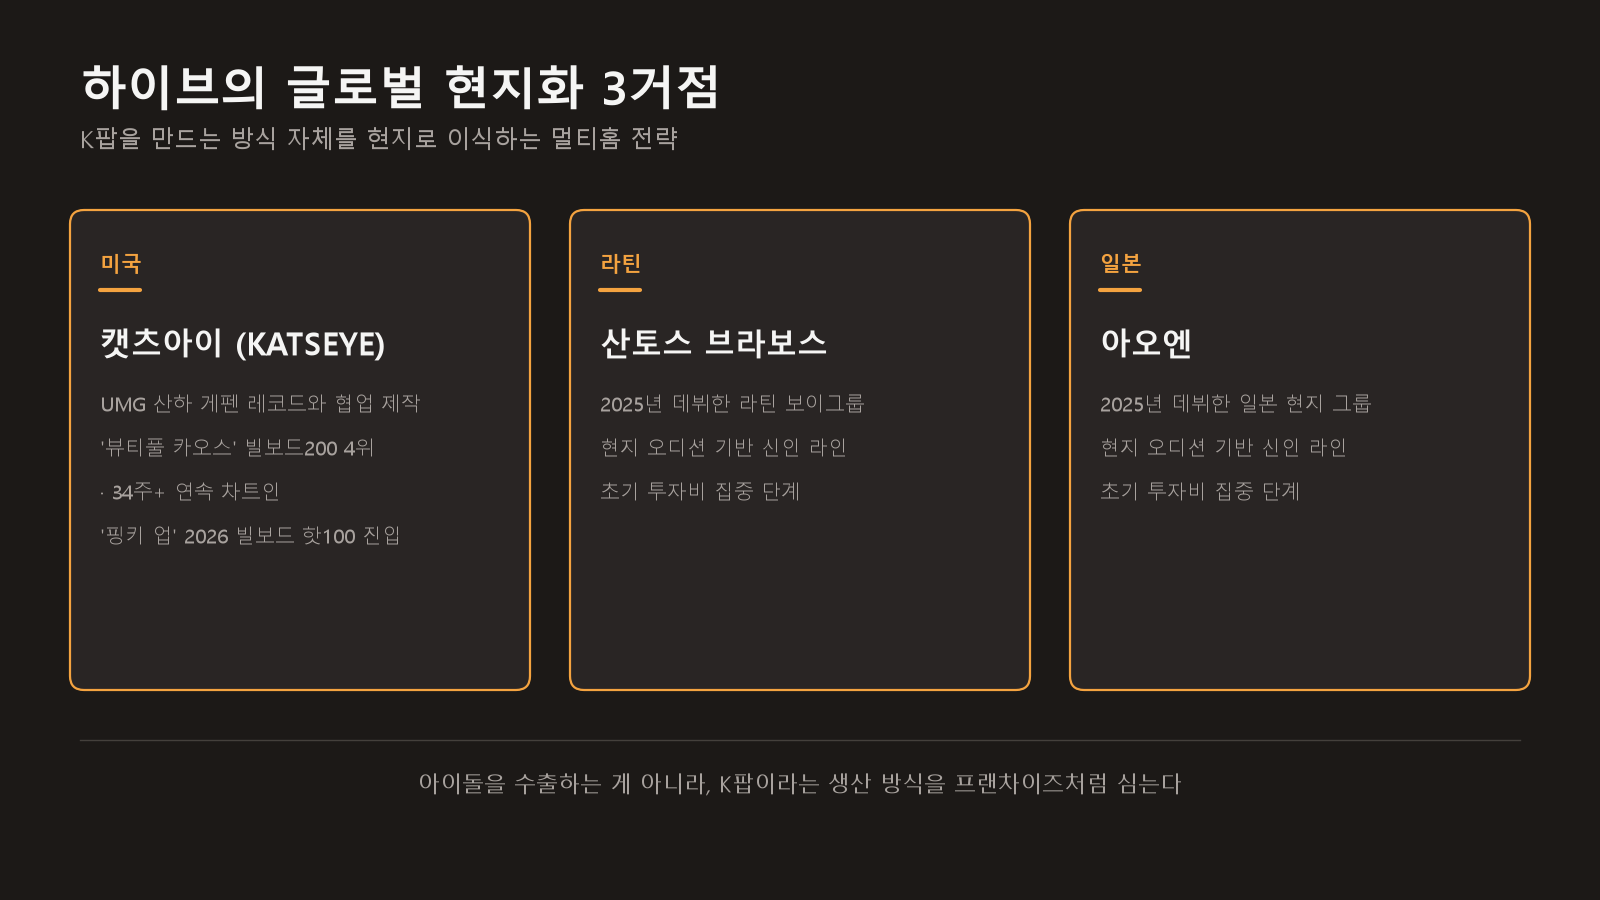
하이브의 두 번째 승부수는 해외입니다. 다만 방식이 남다릅니다. 한국 아이돌을 해외에 파는 게 아니라, K팝을 만드는 ‘제작 방법론’ 자체를 현지로 이식하고 있어요. 2024년 하이브는 유니버설뮤직(UMG)과 포괄적 파트너십을 맺고, 산하 게펜 레코드와 손잡아 미국 현지 걸그룹 캣츠아이(KATSEYE)를 선보였습니다.
캣츠아이는 오디션과 넷플릭스 다큐로 미국에서 멤버를 뽑아 K팝식 트레이닝을 거친 팀입니다. 두 번째 EP ‘뷰티풀 카오스’는 2025년 7월 빌보드 200 4위에 오른 뒤 34주 넘게 차트에 머물렀고, 후속 싱글 ‘핑키 업’도 2026년 상반기 빌보드 핫100에 여러 주 이름을 올리며 반짝 화제가 아니었음을 증명했어요. 하이브는 여기에 그치지 않고 라틴 보이그룹 산토스 브라보스, 일본 그룹 아오엔 등 ‘멀티홈·멀티장르’ 전략으로 확장 중입니다. 아이돌 수출이 아니라, K팝이라는 생산 방식을 프랜차이즈처럼 심는 셈입니다.
팬덤을 ‘구독’으로 바꾸다: 위버스
세 번째 축은 플랫폼입니다. 팬덤 플랫폼 위버스(Weverse)의 2025년 3분기 월간활성이용자(MAU)는 1,160만 명으로 분기 기준 역대 최대를 기록했다고 알려져 있어요. 오랫동안 적자였던 위버스는 멤버십·구독 유료화 성과로 2025년 연간 흑자로 돌아섰습니다.
이 전환의 의미는 작지 않습니다. 음반과 공연은 나올 때마다 매출이 튀는 ‘일회성’ 사업이지만, 구독은 매달 반복되는 매출입니다. 넷플릭스가 콘텐츠를 구독으로 묶었듯, 하이브는 팬심을 반복 매출로 바꾸려 하고 있어요. 실적이 특정 아티스트의 컴백 주기에 휘둘리는 구조를 완화하려는 또 하나의 장치인 셈입니다.
빛과 그림자: 성장의 대가
여기까지 보면 하이브는 흠잡을 데 없는 성장 스토리처럼 읽힙니다. 하지만 딥다이브라면 그림자도 함께 봐야 합니다. 멀티레이블의 ‘독립성 존중’이라는 이상은, 2024년부터 이어진 어도어(ADOR) 사태에서 통제와 오너리스크라는 현실과 정면으로 부딪혔어요. 민희진 전 대표와 하이브의 풋옵션(주식매수청구권) 소송은 2026년 2월 1심에서 민희진 측이 승소했지만, 정작 민희진이 하이브·빌리프랩 임원진을 상대로 낸 형사 고소 건들은 2026년 5월 검찰에서 전부 무혐의 처분을 받으며 완패로 마무리됐어요. 뉴진스 쪽도 새 국면을 맞았습니다. 2025년 10월 전속계약 유효 확인 소송 1심에서 어도어가 이긴 뒤 멤버 대부분은 항소 없이 계약 해지 절차에 협조했지만, 멤버 다니엘과 가족은 ‘이중계약을 은폐했다’는 이유로 어도어로부터 330억 원 규모의 손해배상 소송을 당해 2026년 7월 현재도 재판이 진행 중이에요. 갈등이 끝난 게 아니라, 소송의 축이 하이브 대 민희진에서 어도어 대 다니엘 쪽 이중계약 다툼으로 옮겨간 상태입니다.
여기에 창업자 리스크도 겹쳐 있습니다. 방시혁 의장은 상장 과정과 관련한 자본시장법 위반 혐의로 수사를 받고 있고, 2026년 구속영장이 재차 기각되며 수사가 장기화하는 것으로 전해졌어요. ‘개인이 곧 브랜드’인 엔터 산업에서 창업자 리스크는 그대로 기업 신뢰의 리스크로 번집니다. 실제로 2025년 영업이익이 72.9% 줄어든 배경에는 신인 투자비뿐 아니라, 이런 지배구조 불확실성이 만든 사업 재편 비용도 얽혀 있습니다.
결국 하이브의 진짜 시험대는 BTS의 화려한 컴백이 아니라, 그 컴백이 만든 현금으로 ‘BTS 없이도 흔들리지 않는 회사’를 완성할 수 있느냐일 것입니다. 개인적으로는, 하이브가 지금 파는 것이 아티스트가 아니라 ‘슈퍼스타를 반복 생산하는 시스템에 대한 믿음’이라는 점에서, 그 시스템이 오너 한 사람의 리스크마저 견뎌낼 만큼 단단해지는지가 다음 몇 년의 관전 포인트라고 봅니다.
자주 묻는 질문
Q. 하이브의 2025년 실적은 어땠나요?
연결 기준 매출은 2조 6,499억 원으로 역대 최대(전년 대비 +17.5%)를 기록했지만, 신인 다수를 데뷔시킨 초기 투자비가 몰리며 영업이익은 499억 원으로 전년보다 72.9% 급감했다고 보도됐어요.
Q. 하이브는 왜 멀티레이블 체제를 택했나요?
BTS 한 팀에 실적이 크게 좌우되는 구조를 분산하기 위해서예요. 쏘스뮤직·플레디스 등을 인수해 여러 레이블이 독립적으로 아티스트를 키우되, 서로 경쟁하고 협력하게 만들었습니다.